Die Euphorie am deutschen Aktienmarkt scheint mittlerweile komplett verflogen zu sein. Erst am vergangenen Donnerstag kletterte der Leitindex DAX auf 27.001,67 Punkte und setzte eine neue historische Bestmarke. Doch es folgten vier schwache Handelssitzungen. Gestern gab der DAX um weitere 309 Punkte oder 1,19 Prozent auf 25.736 Punkte nach. Selbst erneut erfreuliche Konjunkturdaten aus Deutschland konnten nicht für einen Stimmungsumschwung sorgen. Der Auftragsbestand im Verarbeitenden Gewerbestieg im September preisbereinigt um 0,8 Prozent zum Vormonat und erreichte einen neuen Höchststand. Vor allem die zentrale Autoindustrie und der Maschinenbau konnten sich über mehr Aufträge freuen. Geholfen hat es jedoch kaum – alle Autobauer gaben gestern weiter nach. Auf die Stimmung drückte gestern weiter das jüngste Datenleck bei der Deutschen Bank. Die Aktien der Deutschen Bank gehörten mit einem Minus von mehr als 3 Prozent erneut zu den grössten Verlierern im DAX. DieNVIDIA-Zahlen vom Vorabend sorgten nicht für die erhoffte Entspannung. Sorgen bereitet einigen Marktbeobachtern auch der bevorstehende Börsengang des KI-Unternehmens Anthropic. Der Börsengang dürfte der zweitgrösste der Geschichte werden, könnte aber nicht zum besten Zeitpunkt erfolgen. Zudem dürfte er neue Zweifel an den hohen Bewertungen schüren – Antropic erzielte in den ersten neun Monaten des laufenden Geschäftsjahres 33,2 Milliarden US-Dollar Umsatz, häufte in der gleichen Zeitjedoch 104 Milliarden Dollar Verlust an. Das Unternehmen, das es vor fünf Jahren noch gar nicht gab, würde bei einem Ausgabepreis von 83 Dollar je Aktie und einem Börsenwert von über 1,4 Billionen Dollar auf Anhieb zu den grössten Konzernen der Welt gehören.
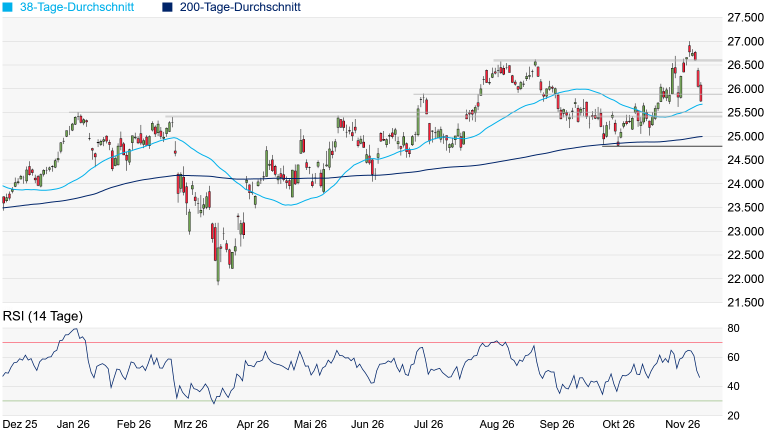
DAX in Punkten
Quelle: Bloomberg. Bitte beachten Sie, dass aus der Wertentwicklung in der Vergangenheit nicht auf die zukünftige Wertentwicklung geschlossen werden kann.
Charttechnik: Der DAX hat seine Talfahrt gestern dynamisch fortgesetzt und sogar das Juli-Hoch bei 25.900 Punkten unterschritten. Damit hat sich das kurzfristige Chartbild wieder leicht eingetrübt. Knapp oberhalb der aktuell bei 25.676 Punkten verlaufenden 38-Tage-Linie fand der DAX gestern jedoch Halt. Entwarnung kann aber noch nicht gegeben werden, auch wenn die DAX-Indikationen in der Früh leicht im Plus notieren. Geht es unter die 38-Tage-Linie, könnte das wichtige Januar-Hoch bei 25.508 Punkten nocheinmal in den Fokus rücken. Dass auch die aktuell bei 24.996 Punkten verlaufende 200-Tage-Linie danach wieder ein Thema werden könnte, war vor genau einer Woche nicht unbedingt zu erwarten. Kann sich der DAX heute jedoch das Juli-Hoch zurückholen, wäre zumindest wieder Platz bis zum August-Hoch bei 26.619 Punkten.
US: Fortgesetzte Anträge auf Arbeitslosenhilfe in Tsd.
Vorwoche
1.697,00
1.710,00
14:30
! US: Philadelphia-Fed-Index
November
20,90
20,60
14:30
EWU: Rede von EZB-Präsidentin Christine Lagarde
Quelle: Bloomberg. Bitte beachten Sie, dass aus der Wertentwicklung in der Vergangenheit nicht auf die zukünftige Wertentwicklung geschlossen werden kann.
Der DAX hat seine Talfahrt gestern dynamisch fortgesetzt und sogar das Juli-Hoch bei 25.900 Punkten unterschritten. Damit hat sich das kurzfristige Chartbild wieder leicht eingetrübt. Knapp oberhalb der aktuell bei 25.676 Punkten verlaufenden 38-Tage-Linie fand der DAX gestern jedoch Halt. Entwarnung kann aber noch nicht gegeben werden, auch wenn die DAX-Indikationen in der Früh leicht im Plus notieren. Geht es unter die 38-Tage-Linie, könnte das wichtige Januar-Hoch bei 25.508 Punkten nocheinmal in den Fokus rücken. Dass auch die aktuell bei 24.996 Punkten verlaufende 200-Tage-Linie danach wieder ein Thema werden könnte, war vor genau einer Woche nicht unbedingt zu erwarten. Kann sich der DAX heute jedoch das Juli-Hoch zurückholen, wäre zumindest wieder Platz bis zum August-Hoch bei 26.619 Punkten.
Bei diesem Beitrag handelt es sich um einen Artikel unseres Partner. Für deren Inhalt ausschliesslich der Partner verantwortlich sind. BX Swiss trägt keinerlei Haftung für die versprochenen Dienstleistungen oder Investmentempfehlungen. Zum Disclaimer


 DAX FAKTOR 8X LONG

