
powered by

Was für eine Kehrtwende: Noch im Frühjahr dümpelte die DocMorris-Aktie bei Kursen von rund CHF 4 vor sich hin. Seither hat sich der Titel mehr als vervierfacht und notiert mittlerweile nahe der CHF-20-Marke. Inzwischen läuft es aber nicht nur an der Börse, auch das operative Geschäft kommt immer besser in Gang. Den jüngsten Treibstoff für die Rallye lieferte der Kapitalmarkttag: Weil sich das Geschäft mit rezeptpflichtigen Medikamenten (Rx) weiter beschleunigt, hob das in Frauenfeld im Kanton Thurgau ansässige Unternehmen die Umsatzprognose für 2026 erneut an. Statt eines Erlöswachstums von 12.5% bis 15% rechnet das Management nun mit rund 15%. Im Oktober schoss der Rx-Umsatz sogar um mehr als 90% nach oben, für das Gesamtjahr wird hier nun ein Plus von rund 60% erwartet.
Dass die Richtung stimmt, zeigen auch die Zahlen zum dritten Quartal. Der Aussenumsatz legte um 21.5% auf CHF 342.7 Mio. zu. Herzstück der Entwicklung bleibt Deutschland: Dort kletterten die Rx-Erlöse um mehr als drei Viertel auf CHF 108.1 Mio. und lagen damit sogar ein Drittel über dem bereits starken zweiten Vierteljahr. Das Geschäft mit nicht verschreibungspflichtigen Produkten wuchs dagegen vergleichsweise gemächlich um 5.5%. Dafür entwickeln sich die digitalen Dienstleistungen rund um TeleClinic, Retail Media und Marketplace mit einem Plus von 46.1% weiterhin überdurchschnittlich. Die Zahl der aktiven Kunden erhöhte sich binnen Jahresfrist um 1.5 Mio. auf 13.1 Mio.
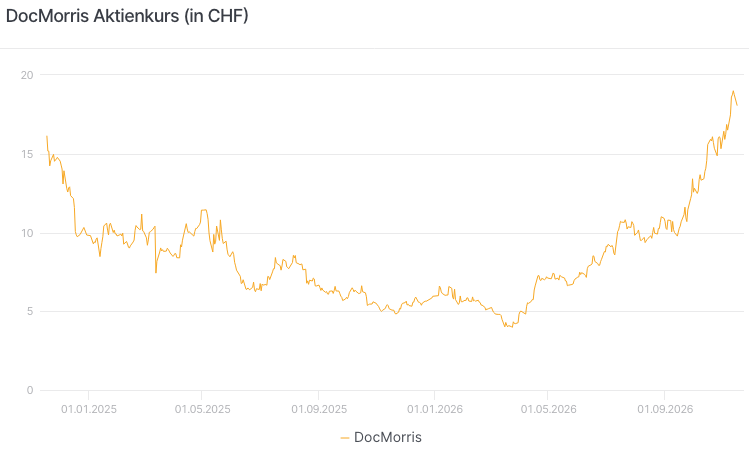
Quelle: Refinitiv, Stand: 17.11.2026 Historische Daten sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Schwarze Zahlen
Noch wichtiger ist allerdings eine Zahl, die in früheren Jahren bei DocMorris unerreichbar schien: CHF 0.6 Mio. Gemeint ist das bereinigte EBITDA von Juli bis September. Damit gelang auf Quartalsbasis erstmals seit dem Börsengang der Sprung in die schwarzen Zahlen. Angekündigt wurde dieser dagegen erst für die zweite Jahreshälfte. Auch wenn der absolute Betrag unspektakulär wirkt, zeigt das Erreichen der Gewinnzone, dass sich der Aufbau der digitalen Infrastruktur und die enormen Marketinganstrengungen allmählich auszahlen. Dazu kommen sinkende Kosten für die Kundengewinnung und höhere Ergebnisbeiträge der Digital Services.
Komplett aus den Miesen ist DocMorris damit zwar noch nicht, für das Gesamtjahr wird weiterhin mit einem negativen Ergebnis gerechnet. Allerdings soll der Verlust weniger als CHF 10 Mio. betragen. Wichtiger wird der nächste Meilenstein: Im Verlauf von 2027 soll auch der freie Cashflow die Nulllinie erreichen. Die Finanzierung wurde zuletzt ebenfalls stabilisiert. Im September kaufte DocMorris die 2028 fällige Wandelanleihe über CHF 49.6 Mio. zurück und refinanzierte sie über eine neue Wandelanleihe mit Laufzeit bis 2031. Damit wurde der Finanzierungsaufwand gesenkt.
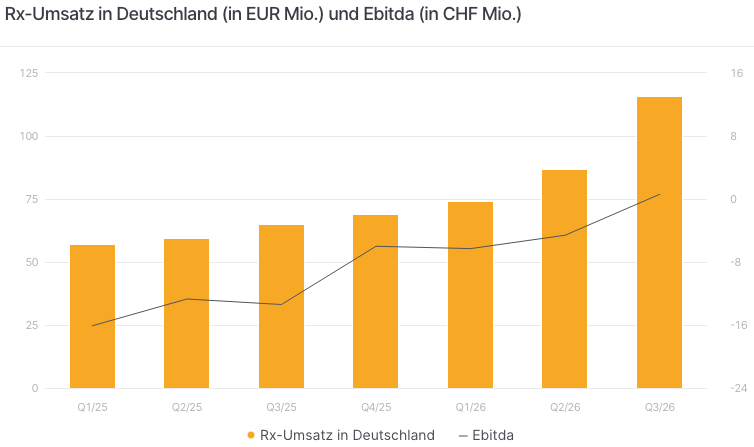
Quelle: DocMorris, Stand: November 2026 Historische Daten sind kein verlässlicher Indikator für zukünftige Entwicklungen.
Enormes Potenzial
Entscheidend für die weitere Entwicklung von DocMorris ist insbesondere das Potenzial des deutschen Online-Apothekenmarktes vor dem Hintergrund eines Gesamtmarktes für rezeptpflichtige Medikamente in Deutschland, der sich 2025 auf rund EUR 62 Mrd. belief. Der Anteil ausländischer EU-Online-Apotheken lag bei Rx-Produkten gleichzeitig erst bei rund 1.7%. Bei frei verkäuflichen Medikamenten ist der Online-Anteil mit etwa 26% längst deutlich höher. Das E-Rezept beseitigt nun einen der wichtigsten Nachteile des Versandhandels. In liberaleren Märkten wie Schweden erreicht der Online-Anteil bereits zweistellige Werte. Folglich würden schon wenige zusätzliche Prozentpunkte Marktanteil für DocMorris ein erhebliches Umsatzpotenzial eröffnen.
Entsprechend ambitioniert sind die Ziele. Mittelfristig peilt der Konzern ein durchschnittliches Erlösplus von rund 15% und eine bereinigte EBITDA-Marge von etwa 8% an. Nach den auf dem Kapitalmarkttag präsentierten Planungen könnte der Umsatz bis 2030 dann auf etwa CHF 2.3 bis 2.4 Mrd. steigen. Eine Marge von 8% würde dann knapp CHF 200 Mio. operativen Gewinn bedeuten. Bereits 2028 soll das EBITDA über CHF 50 Mio. liegen. Einen wachsenden Beitrag werden dabei die besonders profitablen digitalen Dienstleistungen liefern. Mit der Übernahme des Schweizer Telemedizinanbieters Medi24 expandiert TeleClinic zudem über Deutschland hinaus. Schon 2027 soll Medi24 einen substanziellen Beitrag zum Ergebnis der Plattform leisten.
Damit hat auch die Aktie eine fundamental bessere Basis als noch vor einigen Monaten. Aus charttechnischer Sicht wartet nun allerdings eine wichtige Prüfung: die psychologisch wichtige CHF-20-Marke. Gelingt der nachhaltige Sprung darüber, wäre der Weg für eine Fortsetzung des Rebounds frei. Nach der Vervierfachung seit April sind Rückschläge respektive eine Verschnaufpause allerdings jederzeit möglich.
Für alle Szenarien gewappnet
Bei Leonteq finden Anleger für alle drei Szenarien passende Produkte. Wer nach dem starken Anstieg eher mit einer Seitwärtsbewegung rechnet, für den bietet sich der neue Softcallable Barrier Reverse Convertible an. Das einjährige Produkt schüttet vierteljährlich einen garantierten Coupon von 14% p.a. aus. Die Barriere wird bei lediglich 59% des Startkurses fixiert, womit zunächst ein solider Puffer von 41% besteht. Wird die Barriere verletzt und notiert die Aktie am Ende unter dem Ausübungspreis, drohen entsprechend der Kursentwicklung Verluste. Da die Couponzahlung davon aber unberührt bleibt, würden etwaige Verluste durch die Ausschüttungen abgefedert. Zudem besitzt Leonteq ab der ersten Beobachtung nach sechs Monaten vierteljährlich das Recht, das Produkt vorzeitig zu 100% zurückzuzahlen.
Callable Barriere Reverse Convertible
In Zeichnung bis zum 24. November 2026 – jetzt über Ihre Hausbank zeichnen
| 14.00% p.a. Barrier Reverse Convertible – in CHF | ISIN: CH1607609141 | In Zeichnung |
Nehmen Sie Kontakt mit Leonteq auf. Leonteq freut sich sehr, Ihnen tatkräftig bei allen Fragen zu den Produkten und deren Handel zur Verfügung zu stehen.
Public Solutions
Telefon: 058 800 11 11
Email: [email protected]
https://structuredproducts-ch.leonteq.com
Lesen Sie auch
Rheinmetall: Kräftige Korrektur trotz prall gefüllter Auftragsbücher
Der Rüstungskonzern Rheinmetall gehört zu den großen Profiteuren der europäischen Aufrüstung. Doch an der Börse ist die Euphorie einer zunehmenden Ernüchterung gewichen.

Henkel: Mehr als ein defensiver Konsumgüterkonzern
Der Konsumgüter- und Klebstoffkonzern Henkel hat jüngst mit überraschend starken Quartalszahlen überzeugt und seine Umsatzprognose für 2026 angehoben.