
Steigende Anleiherenditen, rekordhohe Verschuldung und ein kreditfinanzierter KI-Boom: Die Finanzmärkte stehen vor einer ungewöhnlichen Gemengelage. Während Aktienmärkte weiterhin hohe Bewertungen erreichen, steigen weltweit die Finanzierungskosten. Gleichzeitig investieren Staaten und Unternehmen massiv auf Kredit.
Im Interview analysiert Marco Ludescher, Mitglied der Geschäftsleitung von Dr. Blumer & Partner Vermögensverwaltung Zürich, die Entwicklungen in den USA, Japan und Europa, und erklärt, warum insbesondere der KI-Boom zunehmend mit dem Anleihemarkt verbunden ist.
Hinweis: Das Interview wurde am 17. September 2026 aufgezeichnet. Der dazugehörige Artikel erschien am 25. September 2026. Aufgrund des zeitlichen Abstands können sich einzelne Inhalte, Zahlen oder Markteinschätzungen unterscheiden.
Das Wichtigste in Kürze:
Die Ausgangslage ist laut Ludescher klar: Die Renditen an den internationalen Anleihemärkten steigen. Damit verteuert sich die Finanzierung für Staaten, Unternehmen und private Haushalte. Höhere Zinsen belasten entsprechend nicht nur die öffentlichen Haushalte, sondern auch Hypotheken, Unternehmenskredite und die Bewertungen an den Aktienmärkten.
Besonders deutlich zeigt sich das in den USA. Die amerikanische Staatsverschuldung erreichte im August rund 40 Billionen US-Dollar. Innerhalb eines Jahres kamen etwa 3,2 Billionen Dollar hinzu. Die annualisierten Zinsaufwendungen des US-Staates liegen inzwischen bei rund 1,38 Billionen Dollar.
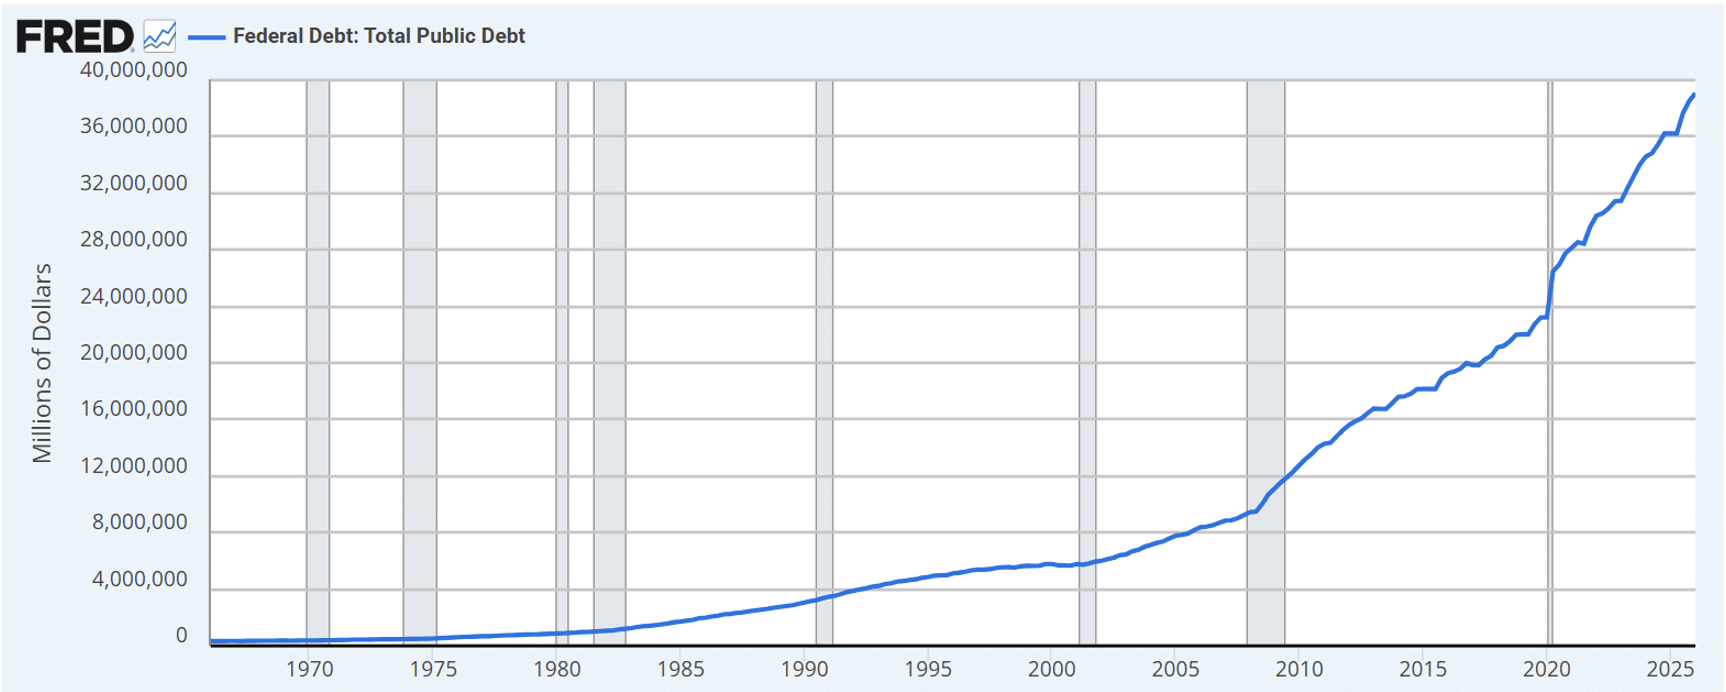
Quelle: Federal Reserve Bank of St. Louis
Damit zahlt die US-Regierung inzwischen rund 3,8 Milliarden Dollar pro Tag an Zinsen. Die langfristigen Renditen machen diese Entwicklung besonders relevant. Die Rendite 30-jähriger US-Staatsanleihen lag zuletzt bei rund 5,35 Prozent und damit auf einem Niveau, das seit 2007 nicht mehr erreicht wurde.
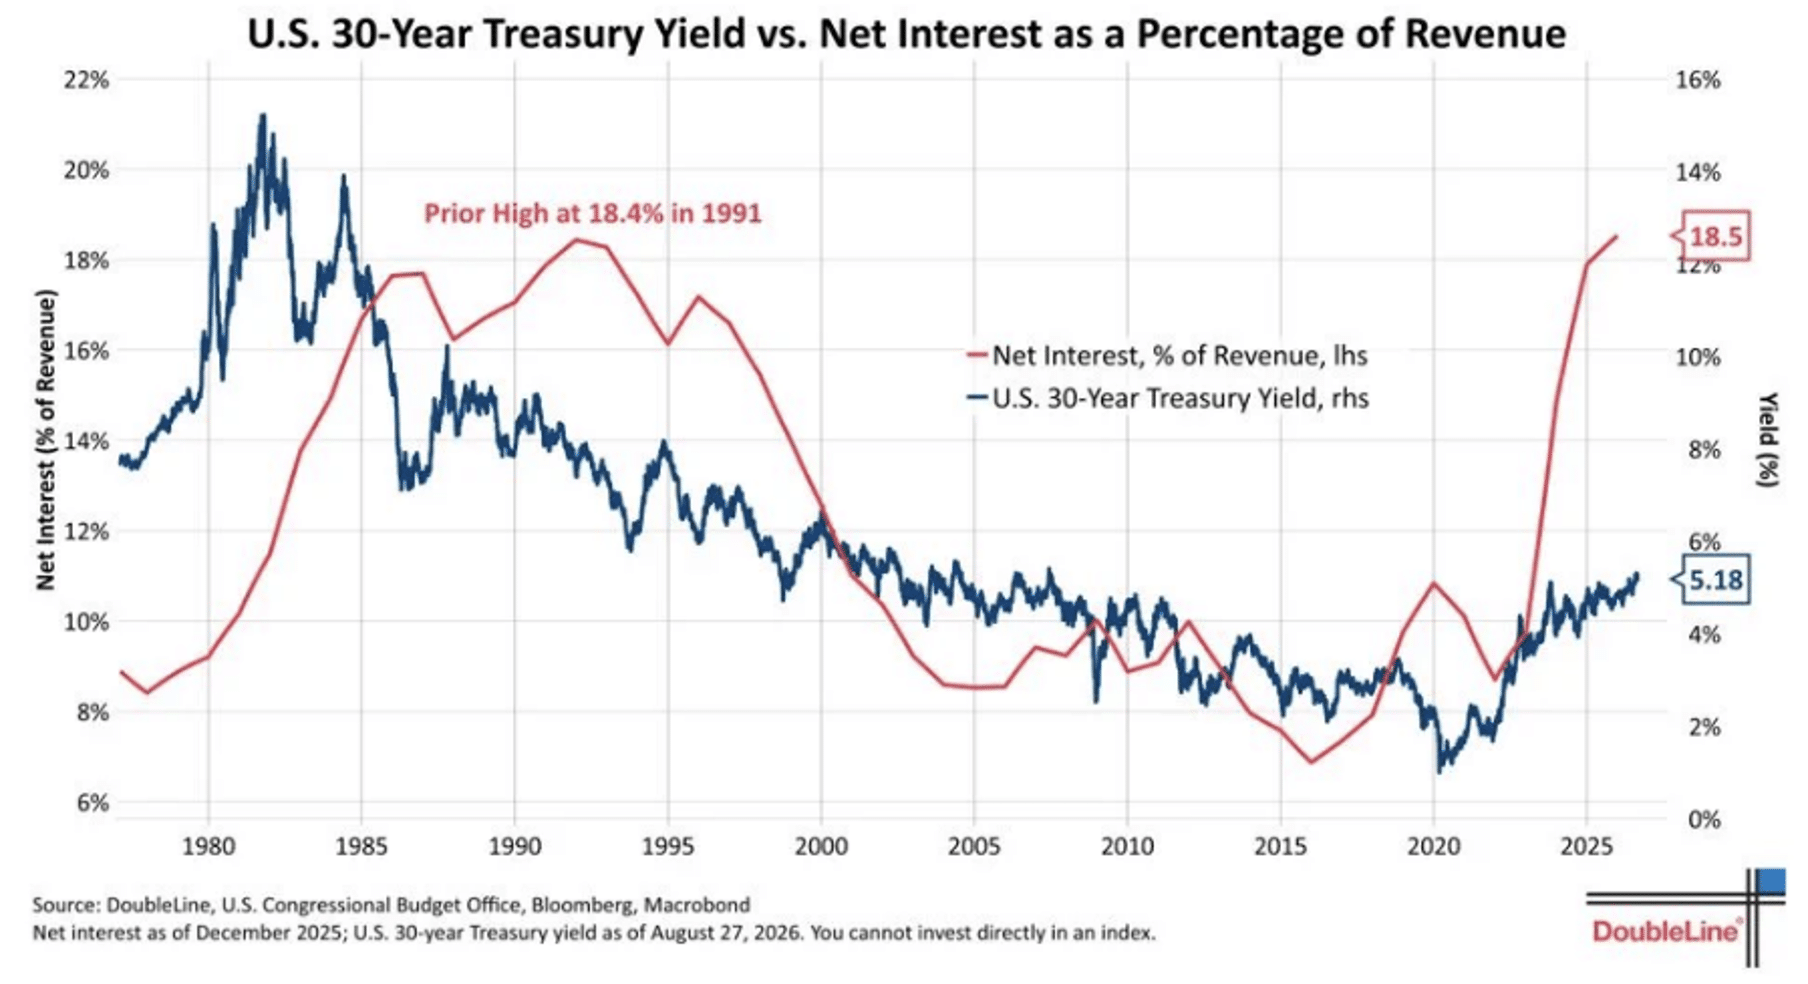
Quelle: DoubleLine / The Kobeissi Lettre on X
Das Problem: Der US-Schuldenberg ist heute wesentlich grösser als vor der Finanzkrise. Selbst wenn die Zinsen nur moderat steigen, wirkt sich das deshalb zunehmend auf den Staatshaushalt aus. Damit gewinnt eine zentrale Frage an Bedeutung: Wie lange können Staaten ihre wachsenden Schulden zu steigenden Zinsen noch finanzieren?
Trump, Bessent und der Versuch, die langfristigen Zinsen zu senken
Für die Trump-Regierung sind die steigenden langfristigen Renditen besonders problematisch. Präsident Donald Trump hatte wiederholt angekündigt, die Finanzierungskosten der USA senken zu wollen. US-Finanzminister Scott Bessent versucht deshalb, die langfristigen Zinsen zu beeinflussen. Unter anderem wurde angekündigt, die Käufe von US-Staatsanleihen über bestimmte Operationen auszuweiten.
Auch das sogenannte Treasury General Account (TGA) spielt dabei eine Rolle. Das TGA ist vereinfacht gesagt das Konto des US-Finanzministeriums bei der Federal Reserve. Über die Höhe der dort gehaltenen Mittel kann sich die Liquidität im Finanzsystem verändern.
Der Gedanke hinter solchen Massnahmen: Eine höhere Nachfrage nach Staatsanleihen kann deren Kurse stützen und dadurch die Renditen senken. Allerdings bleibt die grundsätzliche Herausforderung bestehen: Solange die USA hohe Haushaltsdefizite aufweisen und laufend neue Schulden aufnehmen müssen, muss der Markt diese Anleihen absorbieren.
Warsh und die Frage, wie lange die Zinsen hoch bleiben
Zusätzlichen Einfluss auf die Anleihemärkte hat die Geldpolitik der Federal Reserve unter ihrem neuen Vorsitzenden Kevin Warsh. Warsh machte Ende August deutlich, dass die Inflation aus seiner Sicht noch nicht nachhaltig auf dem Weg zum Ziel von zwei Prozent sei und weitere Zinserhöhungen nicht ausgeschlossen werden könnten.
Im September erhöhte die Fed den Leitzins dann tatsächlich um 0,25 Prozentpunkte auf 3,75 bis 4,00 Prozent, die erste Zinserhöhung seit 2023. Die Notenbank verwies unter anderem auf anhaltenden Inflationsdruck, starke Nachfrage und höhere Energiekosten.
Damit wirken zwei Kräfte gleichzeitig auf die Märkte: Die US-Regierung möchte die langfristigen Finanzierungskosten begrenzen, während die Notenbank wegen der Inflation eine restriktivere Geldpolitik verfolgt.
Japan: Schwacher Yen trifft auf hohe Staatsschulden
Auch Japan steht vor einem schwierigen Zinsumfeld. Noch vor wenigen Jahren hielt die Bank of Japan an extrem niedrigen Zinsen fest, während die US-Notenbank und andere Zentralbanken ihre Zinsen deutlich erhöhten. Der grosse Zinsunterschied zu den USA setzte den Yen zusätzlich unter Druck. Japan intervenierte deshalb am Devisenmarkt, um die eigene Währung zu stabilisieren.
Die Bank of Japan steht dabei vor einem schwierigen Spagat: Inflation bekämpfen, den Yen stabilisieren und gleichzeitig die hoch verschuldete Wirtschaft nicht zusätzlich belasten. Zuletzt erhöhte sie den Leitzins um 0,25 Prozentpunkte.
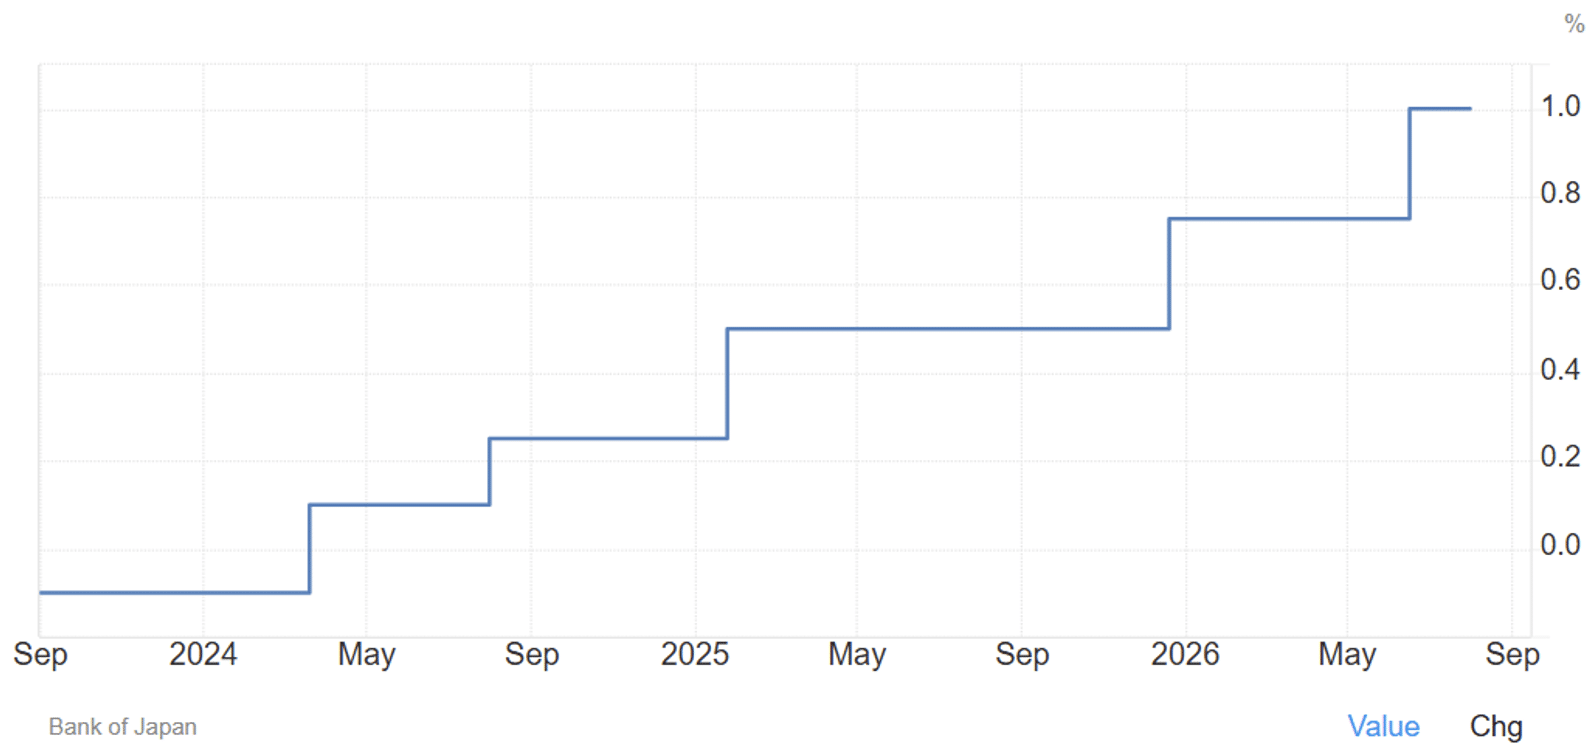
Quelle: Trading Economics
Gleichzeitig steigen die Renditen japanischer Staatsanleihen. Die zehnjährige Anleiherendite liegt inzwischen bei rund 3 Prozent. Der Markt verlangt damit zunehmend höhere Zinsen, während die Bank of Japan ihre jahrzehntelange Niedrigzinspolitik beendet.
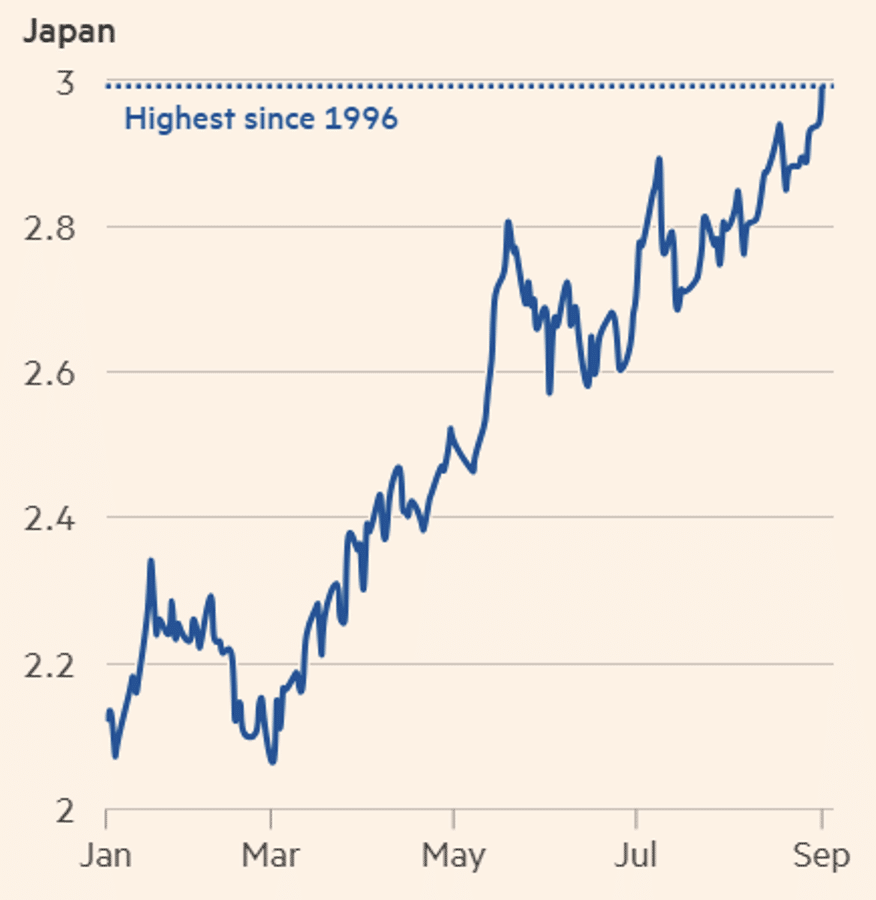
Quelle: Financial Times
Das ist für Japan besonders problematisch. Die Staatsverschuldung liegt bei rund 230 Prozent des BIP. Zwar ist die durchschnittliche Verzinsung der bestehenden Schulden mit etwa 0,5 Prozent noch niedrig, doch bei steigenden Zinsen erhöhen sich die Finanzierungskosten schrittweise.
Hinzu kommt die internationale Bedeutung Japans: Das Land gehört mit mehr als 1.1 Billionen Dollar zu den grössten ausländischen Haltern von US-Staatsanleihen. Sollten japanische Anleger wegen steigender heimischer Renditen ihre US-Treasury-Bestände reduzieren, könnte dies zusätzlichen Druck auf die US-Renditen ausüben.
Damit entsteht ein schwieriges Spannungsfeld: Je höher die Zinsen steigen, desto teurer wird die Staatsverschuldung, gleichzeitig kann Japan die Zinsen wegen der hohen Verschuldung nicht beliebig schnell erhöhen. Yen, japanische Staatsanleihen und der US-Anleihemarkt sind dadurch enger miteinander verbunden, als es zunächst scheint.
Europa: Frankreich, Deutschland und Grossbritannien unter Druck
Auch in Europa steigen die langfristigen Finanzierungskosten. Besonders Frankreich steht angesichts hoher Staatsausgaben und einer hohen Verschuldung unter Druck. Die steigenden Renditen erhöhen dabei die Kosten für die Refinanzierung und begrenzen den finanziellen Spielraum des Staates.
In Deutschland ist die Situation etwas anders gelagert. Die Staatsverschuldung ist im internationalen Vergleich niedriger, gleichzeitig sollen über neue Sondervermögen und zusätzliche Investitionen grosse Summen in Infrastruktur und Verteidigung fliessen. Das erhöht den Finanzierungsbedarf – und damit auch die Bedeutung der steigenden Zinsen.
Quelle: Financial Times
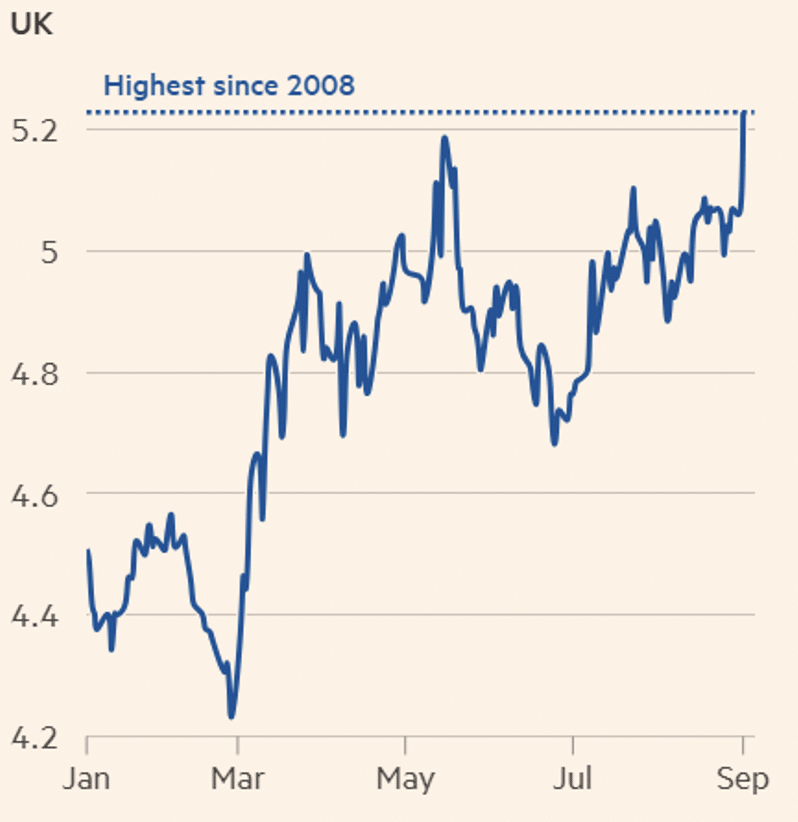
Grossbritannien kämpft ebenfalls mit hohen Finanzierungskosten. Die Rendite 30-jähriger britischer Staatsanleihen lag zuletzt bei rund 5,89 Prozent und damit auf dem höchsten Stand seit 28 Jahren. Die Erfahrung des britischen Anleihemarktes aus dem Jahr 2022 zeigt, wie schnell steigende Renditen politischen und finanziellen Druck erzeugen können.
Damit zeigt sich ein ähnliches Muster wie in den USA und Japan: Hohe Schulden treffen auf steigende Finanzierungskosten. Je länger die Renditen auf erhöhtem Niveau bleiben, desto stärker wächst der Druck auf die Staatshaushalte.
Für die europäischen Aktien- und Anleihemärkte wird damit entscheidend, wie die Regierungen den Spagat zwischen zusätzlichen Investitionen, hohen laufenden Ausgaben und steigenden Zinskosten bewältigen.
Deutschland: Steigende Zinsausgaben und schwache Industrie
Auch Deutschland bekommt die höheren Zinsen zunehmend zu spüren. Mit steigenden Renditen am Anleihemarkt wachsen die Zinsausgaben des Bundes, während gleichzeitig der Finanzierungsbedarf für Infrastruktur und Verteidigung steigt. Damit entsteht ein Spannungsfeld: Der Staat muss mehr investieren, gleichzeitig verteuert sich die bestehende und neue Verschuldung.
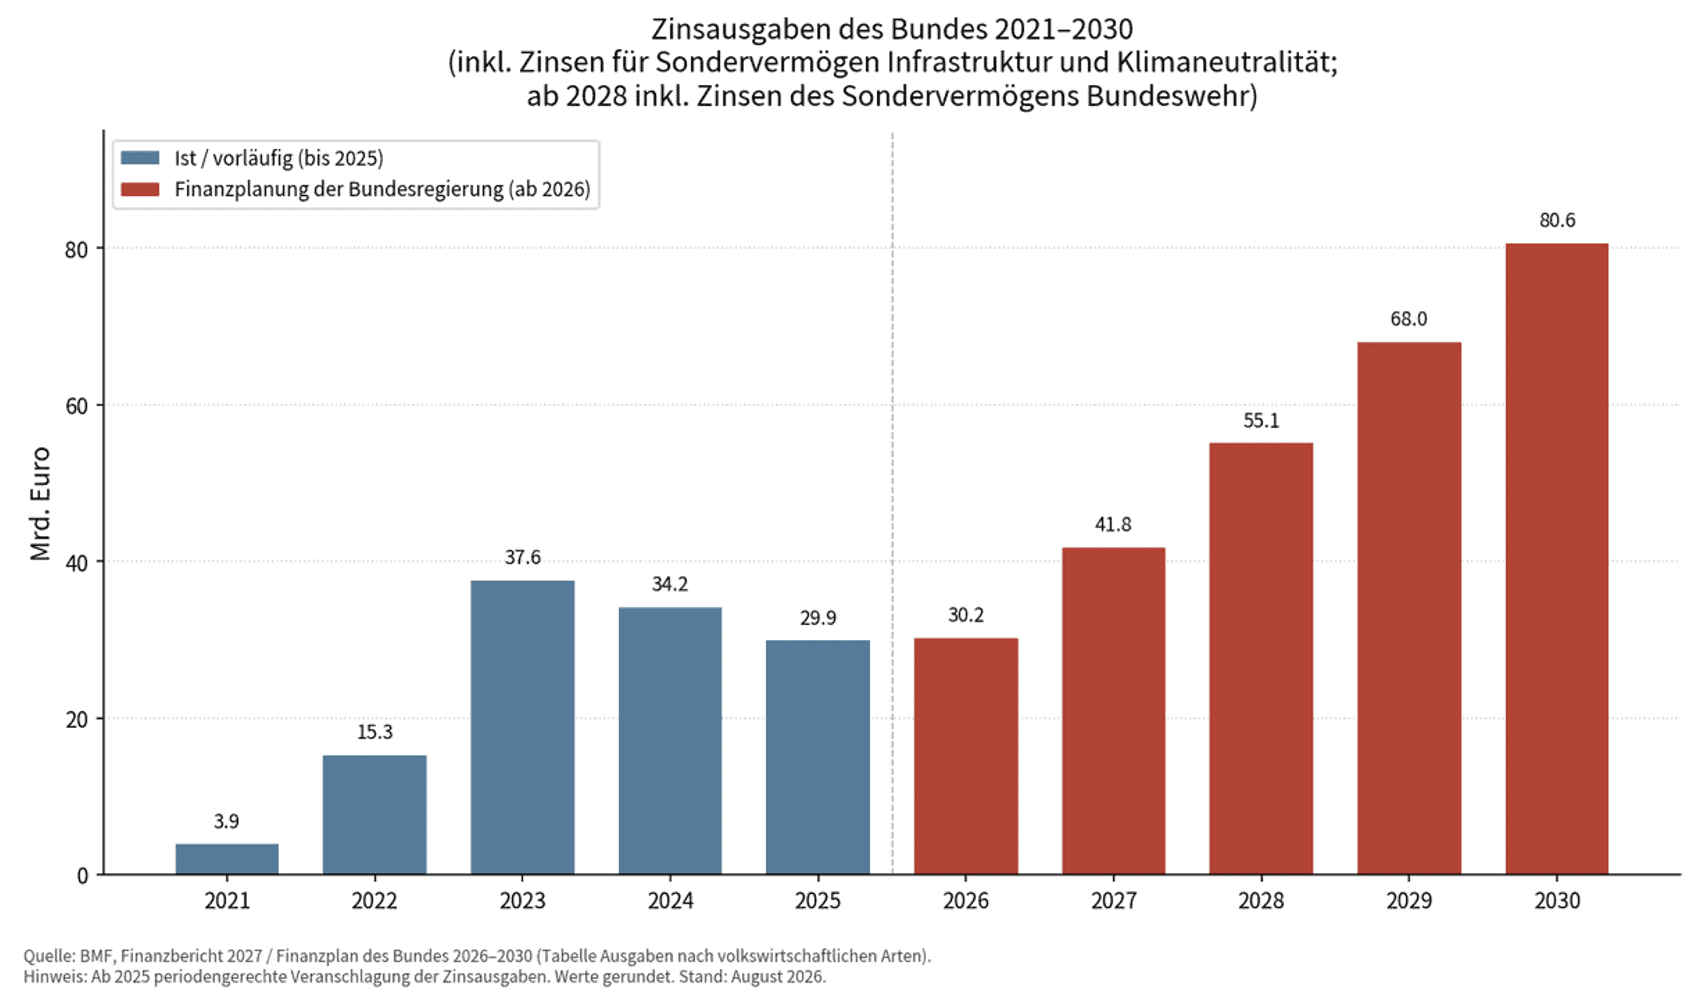
Quelle: Finanzmarktwelt.de
Hinzu kommt die schwache Entwicklung der deutschen Industrie. Hohe Energiepreise, Lohnkosten, Bürokratie und die zunehmende Konkurrenz aus China belasten insbesondere Automobilindustrie und Maschinenbau. Im ersten Halbjahr 2026 wurden nach den vorliegenden Zahlen 33 grössere Unternehmensinsolvenzen registriert, darunter sieben in der Automobilindustrie und fünf im Maschinenbau.
Auch bei grossen Konzernen zeigen sich die Folgen. Volkswagen plant einen deutlichen Stellenabbau und die Schliessung von vier Werken, während bei Mercedes eine Verlagerung von Produktion ins Ausland diskutiert wird. Gleichzeitig verändern sich die Handelsströme mit China: Die deutschen Exporte gehen zurück, während die Importe steigen. Dadurch wächst der Wettbewerbsdruck für deutsche Unternehmen zusätzlich.
Damit treffen in Deutschland steigende Finanzierungskosten auf staatlicher Seite und zunehmender Kostendruck in der Industrie aufeinander – eine Kombination, die sowohl den Staatshaushalt als auch die Wettbewerbsfähigkeit deutscher Unternehmen belastet.
KI-Boom auf Kredit: Warum Tech-Konzerne Milliarden am Anleihemarkt aufnehmen
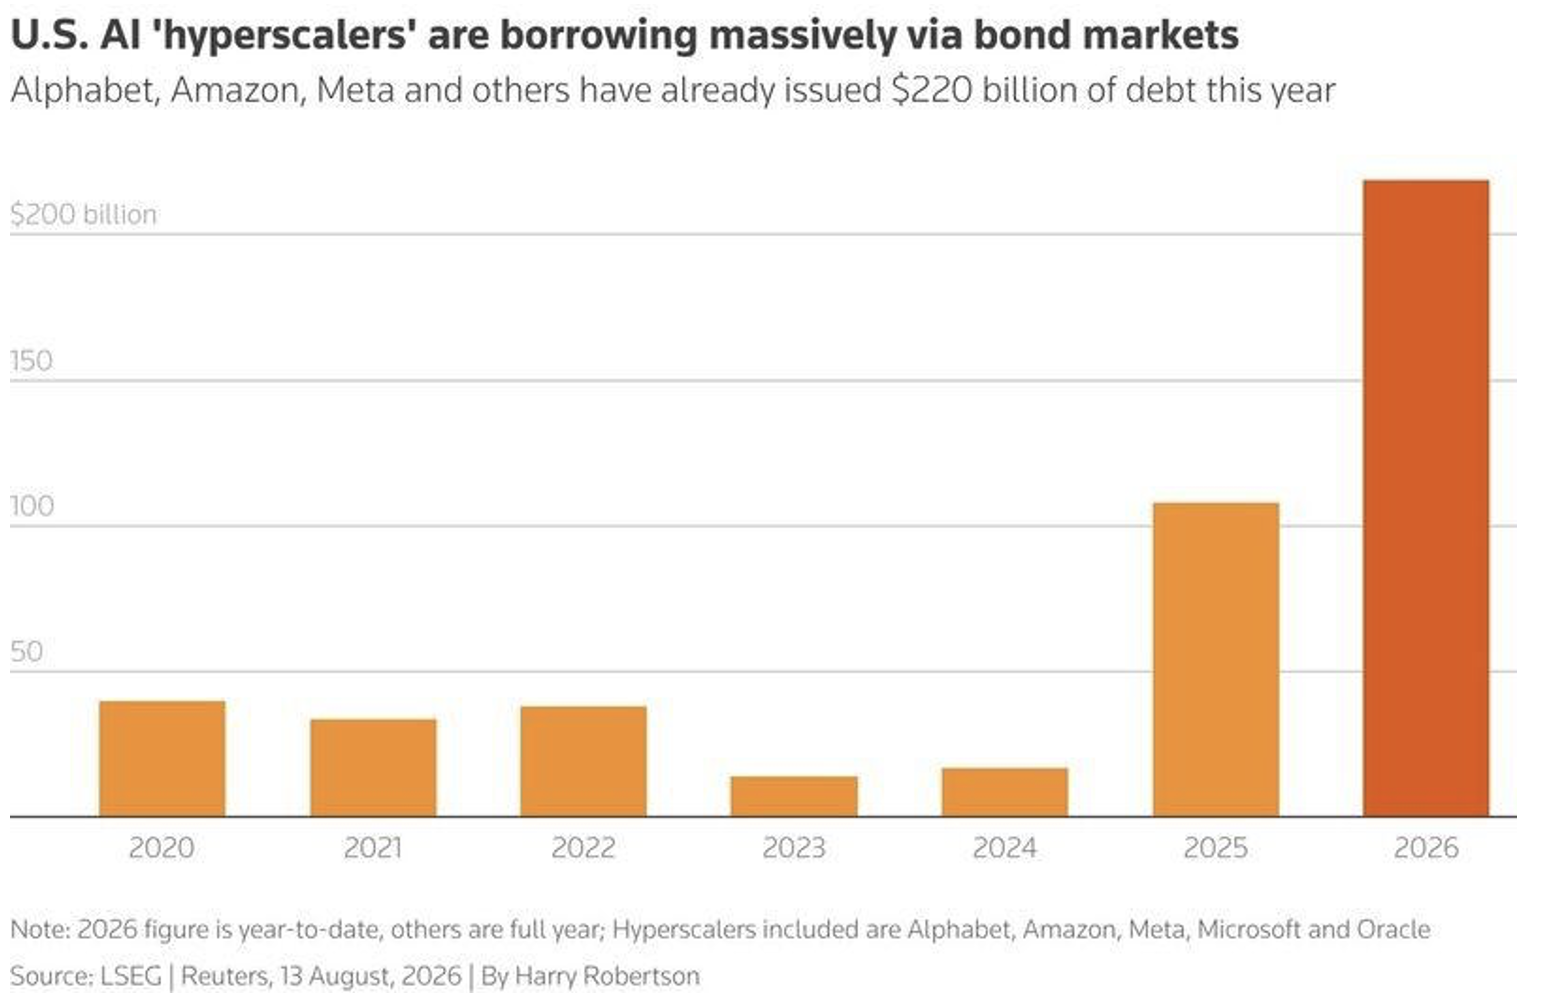
Während die europäische Wirtschaft mit diesen Herausforderungen kämpft, entsteht gleichzeitig ein neuer globaler Investitionsboom. Die künstliche Intelligenz erfordert enorme Ausgaben für Rechenzentren, Chips, Speicher und Energie. Um diese Investitionen zu finanzieren, greifen Unternehmen zunehmend auf Fremdkapital zurück.
Quelle: Reuters / Daten per 13. August 2026
Besonders gross ist der Kapitalbedarf bei den sogenannten Hyperscalern wie Amazon, Alphabet, Meta, Microsoft und Oracle. Sie haben bis Mitte August 2026 zusammen rund 220 Milliarden Dollar an Anleihen ausgegeben, bereits 79 Prozent mehr als im gesamten Jahr 2025. Damit konkurrieren die Technologiekonzerne zunehmend mit Staaten um das Kapital der Anleger.
Der KI-Boom ist damit nicht mehr nur eine Geschichte über steigende Aktienkurse. Es geht zunehmend auch um die Frage, wie diese Investitionen finanziert werden und ob die daraus erwarteten Gewinne ausreichen, um die Kosten zu tragen.
KI: Hohe Investitionen treffen auf hohe Erwartungen
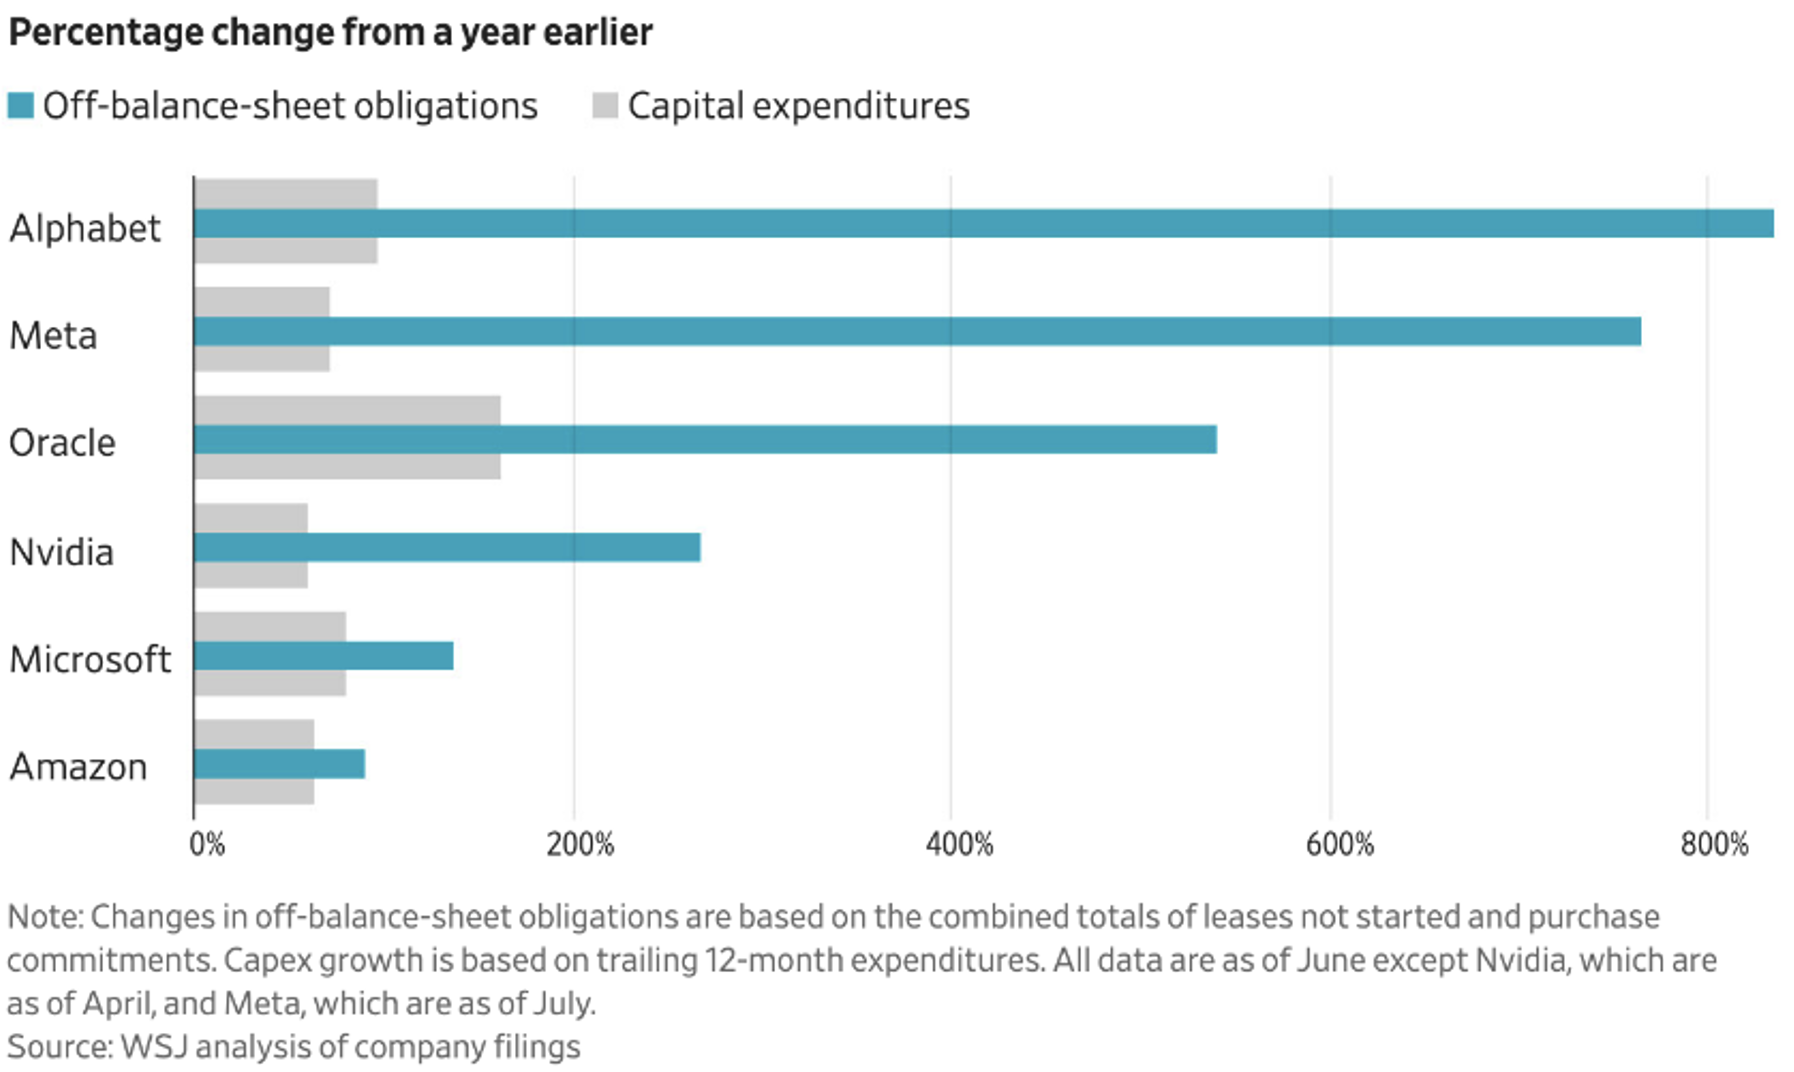
Die Dimension der Investitionen ist inzwischen enorm. Die ausserbilanziellen Verpflichtungen der grossen Hyperscaler sind im zweiten Quartal 2026 von rund 1.8 auf 3.1 Billionen Dollar gestiegen.
Quelle: Wallstreet Journal
Bei dieser Zahl ist allerdings Vorsicht geboten, da darin auch Geschäfte im Zusammenhang mit sogenannten Zirkelgeschäften enthalten sind. Trotzdem zeigt die Entwicklung, welche Summen inzwischen für den Ausbau der KI-Infrastruktur geplant werden.
Nach einer entsprechenden Berechnung wären jährliche KI-Umsätze von rund 10 Billionen Dollar notwendig, um die gesamten Investitionen langfristig zu amortisieren. Diese Zahl ist keine Prognose, sondern soll die Grössenordnung verdeutlichen. Zum Vergleich: Der weltweite Softwaremarkt wird mit rund 1.4 Billionen Dollar angegeben.
Hinzu kommen infrastrukturelle Grenzen. Rechenzentren benötigen enorme Mengen an Strom, Wasser und Kühlung. Damit können neben Chips auch Stromnetze, Kraftwerke und Genehmigungen zum Engpass werden.
Wie nachhaltig ist der KI-Boom?
Hohe Investitionen bedeuten nicht automatisch hohe Gewinne. Das zeigt sich beispielsweise bei OpenAI. Im ersten Quartal 2026 erzielte das Unternehmen rund 5.7 Milliarden Dollar Umsatz, gleichzeitig entstand ein Cash-Burn von etwa 3.7 Milliarden Dollar.
Gleichzeitig sinken die Preise für die Nutzung von KI-Modellen. Das kann zwar die Nachfrage erhöhen, setzt aber die Margen unter Druck. Auch der Wettbewerb durch günstigere chinesische KI-Modelle könnte den Preisdruck weiter verstärken.
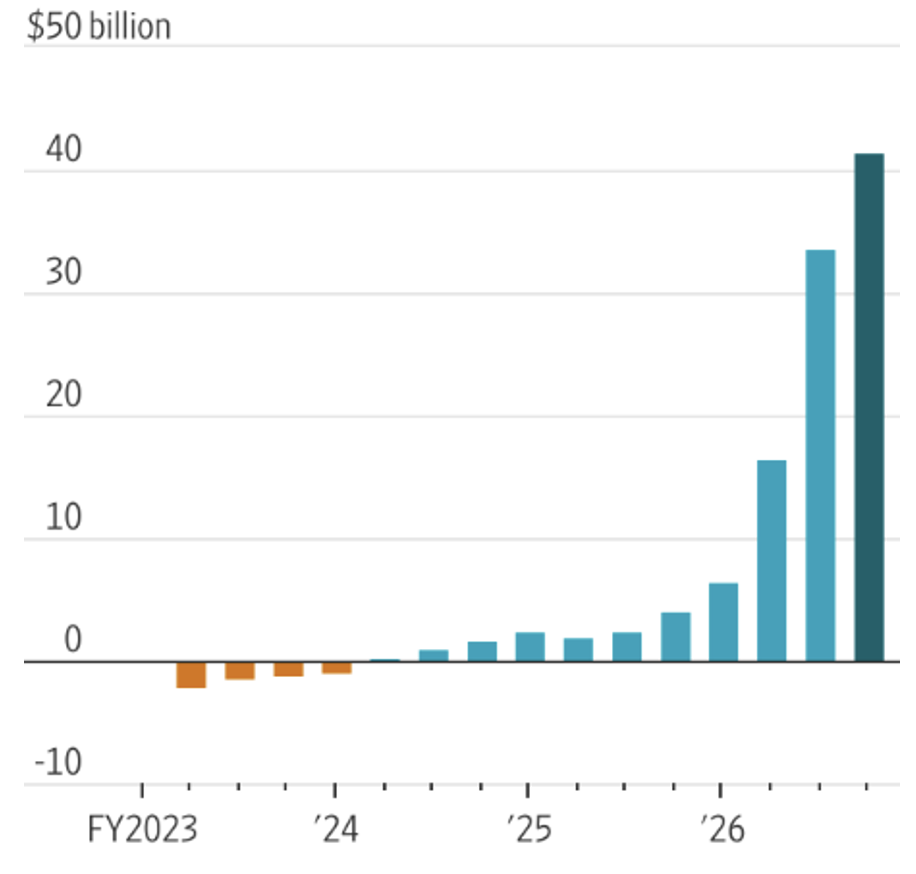
Für Anleger wird deshalb wichtiger, zwischen Umsatz, Gewinn und tatsächlichem Cashflow zu unterscheiden. Ein gutes Beispiel dafür ist Micron Technology. Der Speicherchiphersteller profitiert direkt von der steigenden Nachfrage nach Hochleistungsspeichern für KI-Rechenzentren und erzielt gleichzeitig operative Gewinne.
Quelle: MSN
Die Aktie ist über drei Jahre stark gestiegen. Entscheidend ist jedoch nicht nur die Kursentwicklung, sondern dass hinter dem KI-Geschäft reale Nachfrage und operative Erträge stehen. Micron zeigt damit, dass nicht nur die grossen KI-Modellanbieter vom Boom profitieren, sondern auch Unternehmen entlang der Infrastrukturkette. Der KI-Boom ist deshalb keine einheitliche Investmentstory. Unternehmen unterscheiden sich deutlich bei Geschäftsmodell, Profitabilität und Kapitalbedarf.
Sind US-Aktien hoch bewertet? Shiller-KGV und Umsatz-Multiple im Vergleich
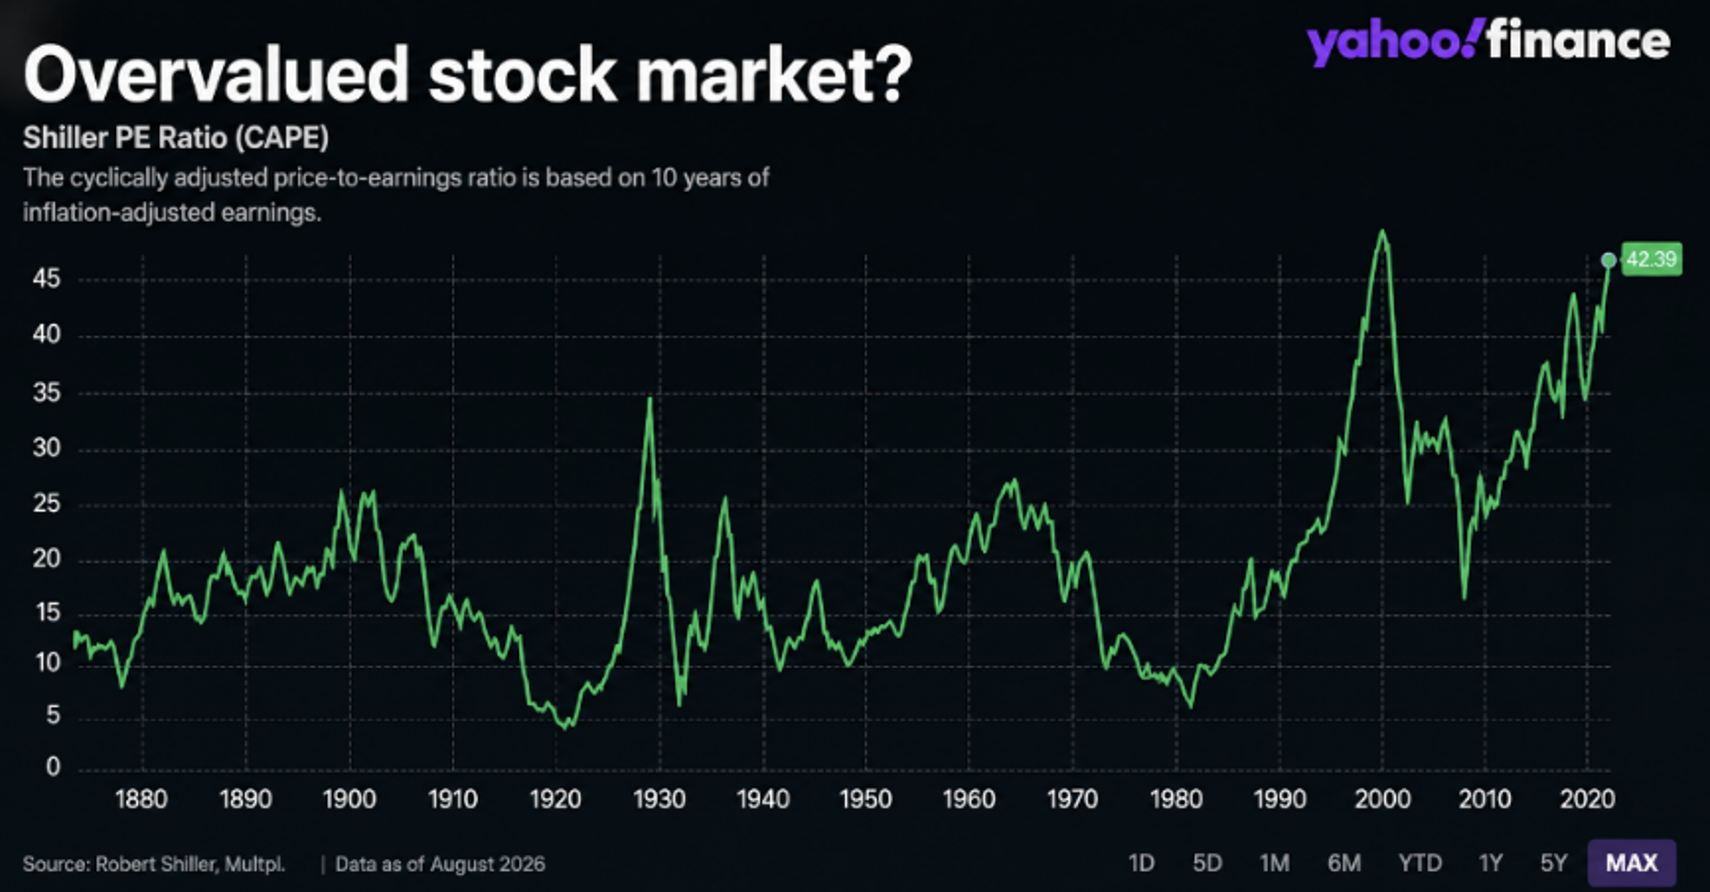
Trotz dieser Unterschiede haben die starken Gewinne vieler US-Unternehmen dazu geführt, dass auch die Aktienkurse deutlich gestiegen sind. Dadurch liegen die Bewertungen inzwischen nahe an historischen Höchstständen.
Quelle: Yahoo!finance
Ein wichtiger Massstab dafür ist das Shiller-KGV, auch Shiller-PE oder CAPE-Ratio genannt. Es setzt den Aktienkurs ins Verhältnis zum durchschnittlichen, inflationsbereinigten Gewinn der vergangenen zehn Jahre. Dadurch lässt sich besser erkennen, wie teuer ein Aktienmarkt über einen längeren Zeitraum bewertet ist. Gemessen an diesem Massstab ist der US-Aktienmarkt heute so hoch bewertet wie kaum zuvor. In den vergangenen 150 Jahren wurde nur im Jahr 1999, kurz vor dem Platzen der damaligen Tech-Blase, ein noch höheres Bewertungsniveau erreicht.
Eine weitere Kennzahl ist das Umsatz-Multiple. Dabei wird der Wert eines Unternehmens mit seinem Umsatz der vergangenen zwölf Monate verglichen. Für den US-Aktienmarkt liegt dieses Verhältnis derzeit bei rund 3,7, während es weltweit bei etwas über 3 liegt. US-Aktien sind damit gemessen am Umsatz vergleichsweise hoch bewertet. Das bedeutet nicht automatisch, dass die Kurse fallen müssen. Je höher die Bewertung jedoch ist, desto stärker können enttäuschende Gewinne oder ein schwächeres Wachstum auf die Aktienkurse wirken.
Anleger setzen zunehmend Fremdkapital ein
Die hohen Bewertungen treffen zudem auf einen weiteren Faktor: Immer mehr Marktteilnehmer finanzieren ihre Anlagen teilweise mit geliehenem Geld. Denn nicht nur Unternehmen verschulden sich stärker, auch Anleger setzen zunehmend auf Fremdkapital.
Wie stark solche Kredite das Risiko für Anleger erhöhen können, zeigt der Blick nach Südkorea. Dort machen Samsung und SK Hynix einen grossen Teil des Leitindex Kospi aus und stehen zugleich im Zentrum des weltweiten KI-Speicherchip-Booms. Der starke Anstieg der Aktienkurse führte dazu, dass immer mehr Anleger mit geliehenem Geld auf weitere Kursgewinne setzten.
Der Kospi stieg bis Mitte Juli 2026 um rund 125 Prozent, bevor er innerhalb von nur 40 Tagen rund 44 Prozent von seinem Hoch verlor. Für Anleger mit gehebelten Positionen kann ein solcher Kursrückgang besonders gefährlich werden. Sinkt der Wert der Wertpapiere so stark, dass der Kredit nicht mehr ausreichend abgesichert ist, kommt es zu einem Margin Call. Der Anleger muss dann zusätzliches Geld einzahlen oder seine Position verkaufen. Kann er das nicht, kann der Broker die Position zwangsweise liquidieren.
In Südkorea erhielten rund 1.2 Millionen gehebelte Privatkundenkonten einen Margin Call. Zwischen 320’000 und 360’000 Konten sollen vollständig liquidiert worden sein. Das Beispiel zeigt, wie sich Kursverluste durch Fremdkapital verstärken können: Fallende Kurse führen zu Margin Calls, diese zu Verkäufen und die zusätzlichen Verkäufe wiederum zu weiterem Kursdruck.
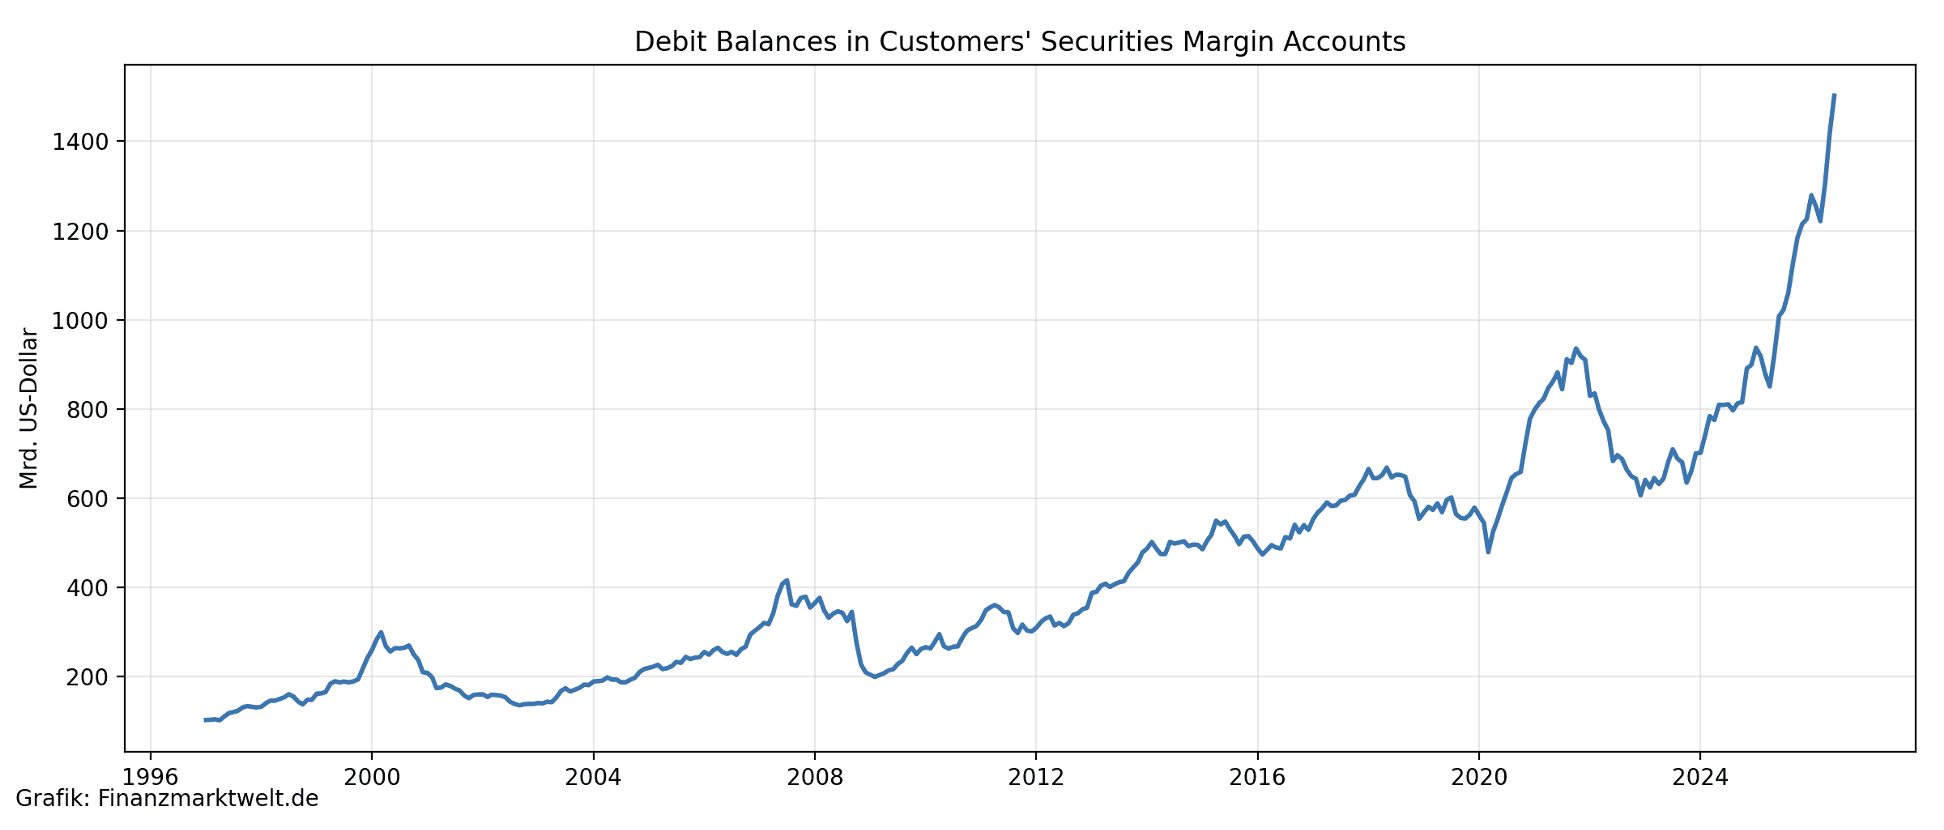
Eine ähnliche Entwicklung zeigt sich in den USA. Die auf Kredit finanzierten Aktieninvestitionen – sogenannte Margin Debt – stiegen laut Interview von rund 1 Billion Dollar im Juni 2025 auf etwa 1.5 Billionen Dollar im Juni 2026.
Quelle: Finanzmarktwelt.de
Das bedeutet: Ein erheblicher Teil des Aktienmarktes wird inzwischen mit Fremdkapital finanziert. Steigende Zinsen erhöhen gleichzeitig die Kosten dieser Finanzierung.
US-Immobilien und Konsum unter Druck
Aber auch ausserhalb der Aktienmärkte zeigen sich Belastungen. Auf dem US-Immobilienmarkt sind die Hypothekenzinsen von rund 3,4 auf etwa 6,8 Prozent gestiegen. Gleichzeitig erhöhte sich der Medianpreis eines bestehenden Hauses von rund 240’000 auf knapp 430’000 Dollar.
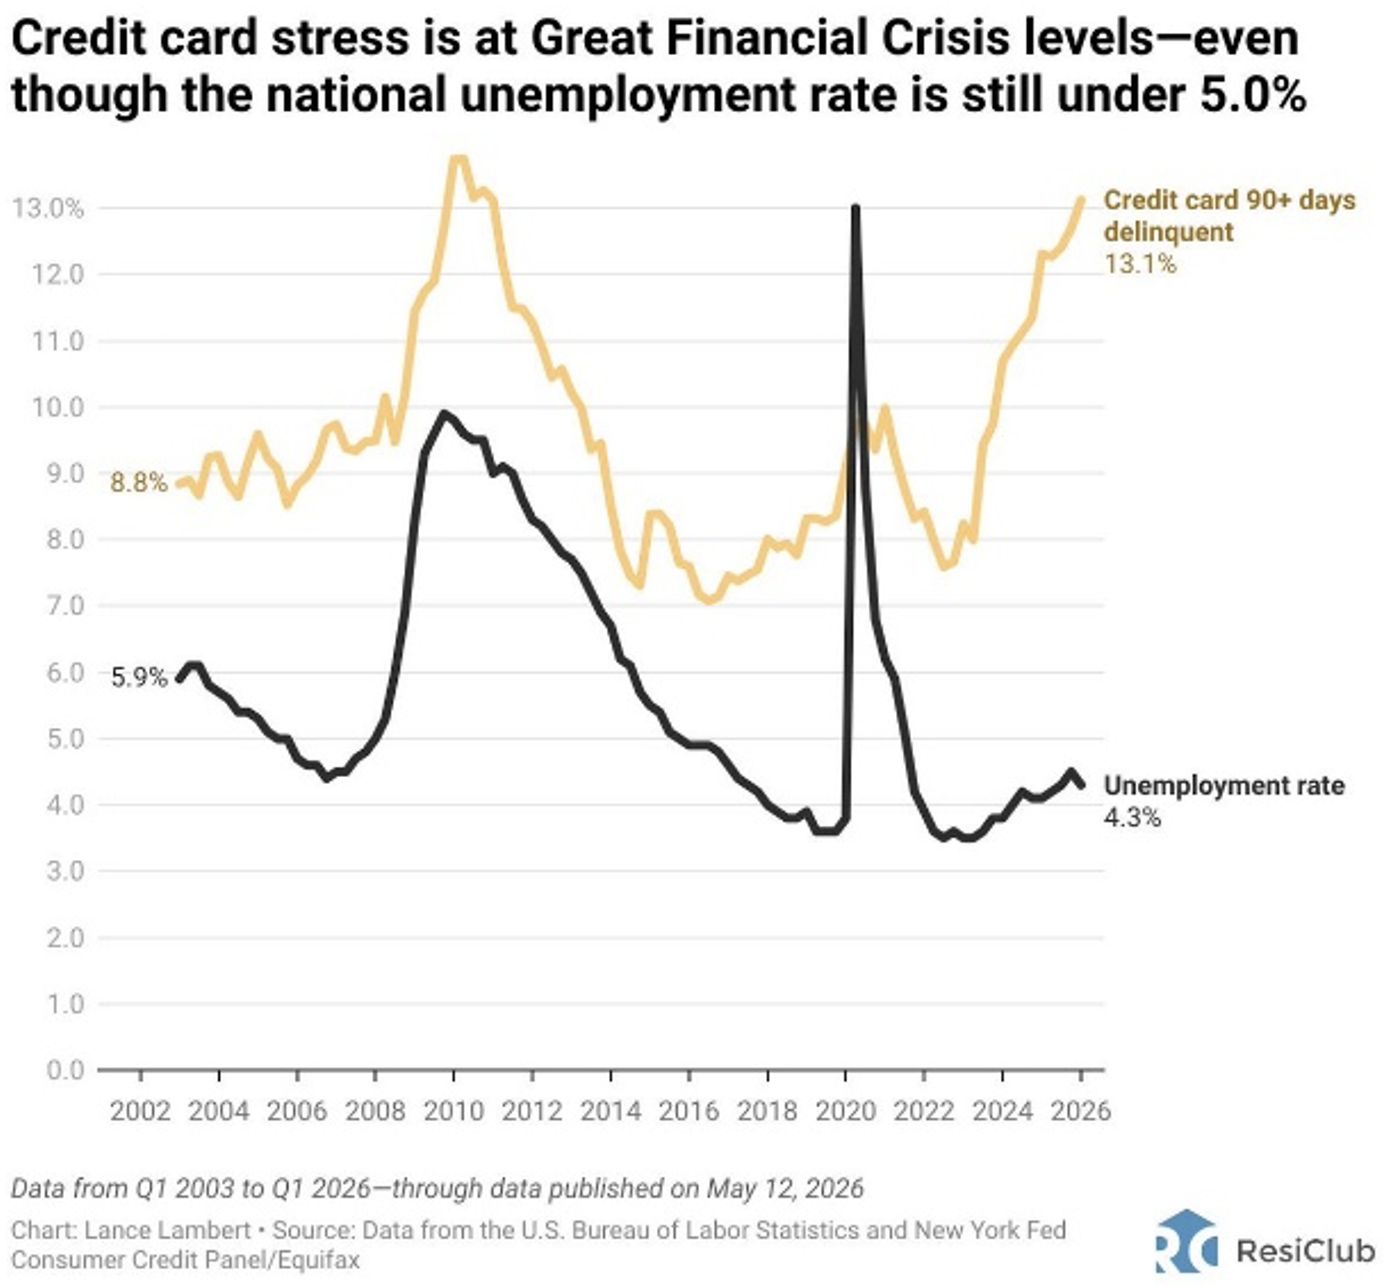
Damit ist Wohneigentum für viele Haushalte deutlich teurer geworden. Gleichzeitig liegen die Verkäufe bestehender Häuser auf historisch niedrigem Niveau. Auch bei den Kreditkarten nehmen die Zahlungsausfälle zu. 13,1 Prozent der Kreditkartensalden waren mehr als 90 Tage überfällig.
Quelle: ResiClub on X
Bei Gewerbeimmobilien treffen zudem hohe Leerstände, insbesondere bei Bürogebäuden, auf gestiegene Finanzierungskosten. Sinkende Immobilienwerte können die Finanzierung zusätzlich erschweren, wenn Banken neue Sicherheiten verlangen.
Insgesamt treffen damit mehrere Entwicklungen aufeinander: Der KI-Boom erfordert enorme Investitionen, die Bewertungen sind hoch und sowohl Unternehmen als auch Anleger greifen stärker auf Fremdkapital zurück. Entscheidend wird deshalb sein, ob die erwarteten Umsätze, Gewinne und Cashflows tatsächlich mit dem Tempo der Investitionen Schritt halten.
Warum Kupfer durch KI, Stromnetze und Elektrifizierung gefragt ist
Vor diesem Hintergrund rückt im Ausgangsmaterial ein anderer Bereich in den Fokus: Rohstoffe. Gold, Edelmetalle sowie Öl- und Gasproduzenten werden als mögliche Beimischung genannt. Besonders interessant erscheint Kupfer. Der Grund liegt in der Kombination aus Elektrifizierung, erneuerbaren Energien, Elektrofahrzeugen und dem Ausbau von Rechenzentren.
Für ein Windrad werden laut Ausgangsmaterial beispielsweise rund 4,7 Tonnen Kupfer benötigt. Gleichzeitig wurde über Jahre zu wenig in neue Minen investiert, während die Erzgehalte bestehender Minen sinken. Die Nachfrage könnte deshalb schneller wachsen als das Angebot. Nach den im Ausgangsmaterial genannten Prognosen müsste sich die weltweite Kupferproduktion bis 2050 annähernd verdoppeln, um den erwarteten Bedarf zu decken.
Quelle: Konwave, Bloomberg
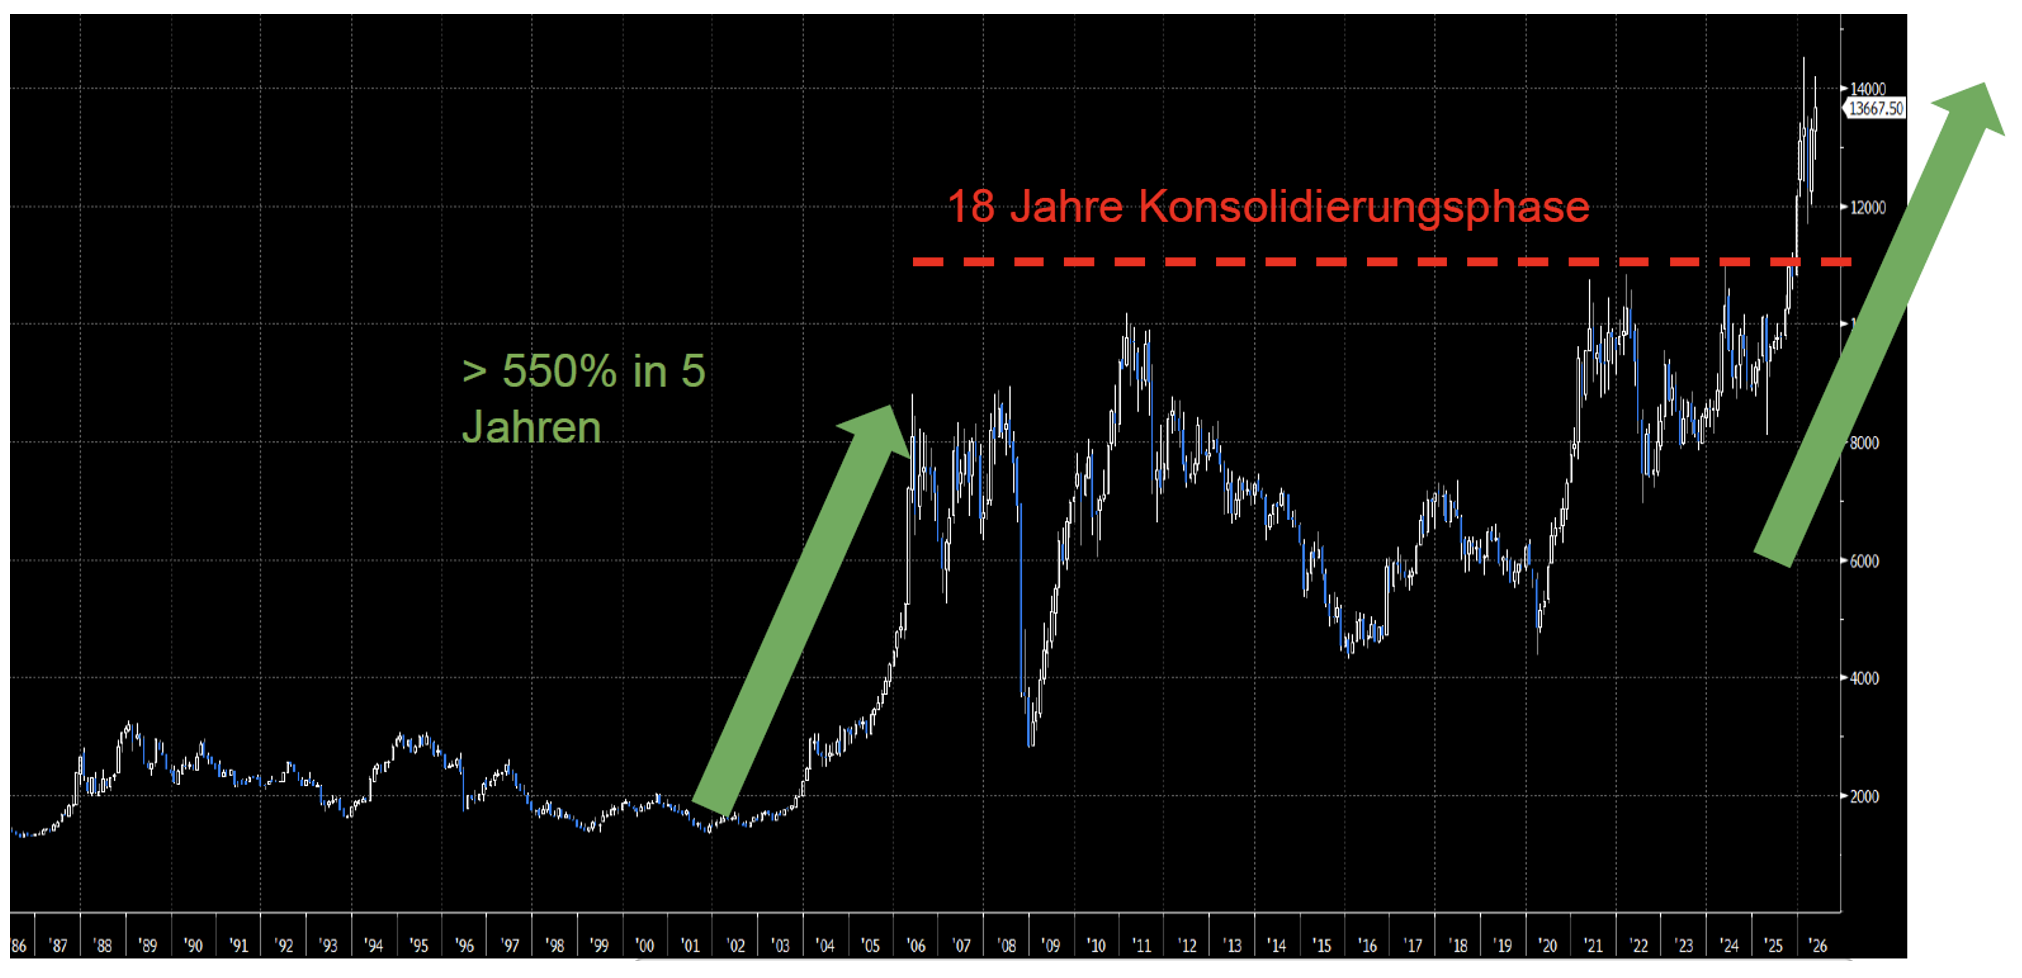
Der Kupferpreis befindet sich laut Ausgangsmaterial nach einer langen Konsolidierungsphase in einer möglichen neuen Aufwärtsbewegung. Ob daraus tatsächlich ein längerfristiger Rohstoffzyklus entsteht, bleibt allerdings von Nachfrage, Investitionen und dem Ausbau des Angebots abhängig.
Was bedeutet das für Anleger?
An den Märkten treffen derzeit hohe Verschuldung, steigende Finanzierungskosten und ambitionierte Bewertungen aufeinander. Staaten benötigen mehr Kapital, während Unternehmen gleichzeitig Milliarden in KI-Infrastruktur investieren. Der zunehmende Einsatz von Fremdkapital kann Kursbewegungen zusätzlich verstärken.
Das bedeutet nicht zwangsläufig, dass der KI-Boom oder die Aktienmärkte vor einer Korrektur stehen. Entscheidend ist vielmehr, ob die erwarteten Produktivitäts- und Gewinnzuwächse hoch genug ausfallen, um Bewertungen und Finanzierungskosten zu rechtfertigen. Für Anleger wird deshalb nicht nur entscheidend sein, wie stark die Gewinne wachsen, sondern auch, wie diese Gewinne finanziert werden und welche Bewertungen bereits im Markt eingepreist sind.
Rohstoffe können in diesem Umfeld eine weitere Anlageklasse darstellen. Besonders Kupfer profitiert strukturell von Elektrifizierung, Netzausbau und Rechenzentren. Eine solche Entwicklung ist jedoch kein Ersatz für eine breite Diversifikation, sondern ein zusätzlicher Faktor, den Anleger bei der Zusammensetzung ihres Portfolios berücksichtigen können.
FAQ: Die wichtigsten Fragen
Lesen Sie auch
Strategy: Bitcoin-Rebound bringt die Aktie zurück ins Spiel
Der Kryptowinter taut. Noch ist es zu früh, die nächste Hausse auszurufen, doch die Signale am Markt für digitale Assets haben sich deutlich aufgehellt.

Meta: Jeder braucht seine Muse
Die KI-Euphorie drohte in den vergangenen Wochen an den Börsen etwas nachzulassen. Die hohen Investitionen der Unternehmen schreckten viele Marktteilnehmer ab.